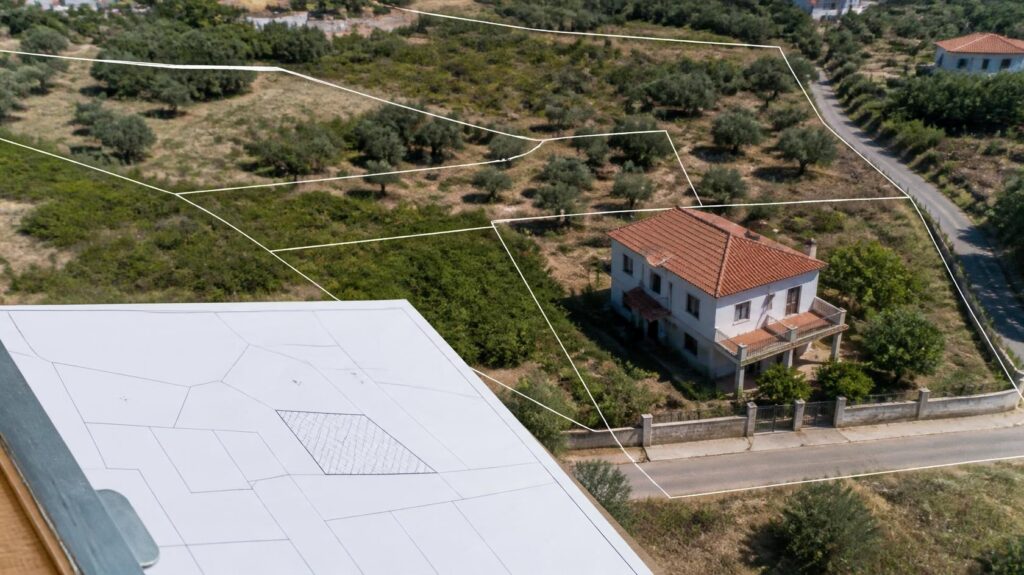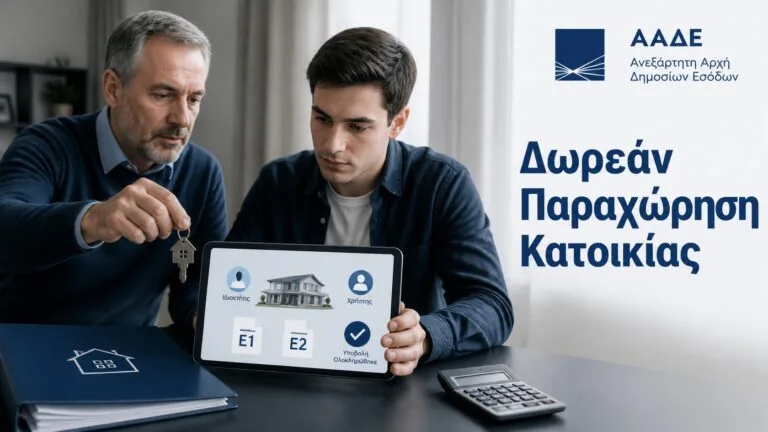
Η δωρεάν παραχώρηση κατοικίας στη φορολογική δήλωση αφορά την περίπτωση κατά την οποία ένα πρόσωπο χρησιμοποιεί κατοικία χωρίς να καταβάλλει ενοίκιο, επειδή η χρήση του ακινήτου τού έχει παραχωρηθεί δωρεάν από πρόσωπο που το δηλώνει στο Ε2. Η περίπτωση αυτή δηλώνεται διαφορετικά από τη φιλοξενία, έχει δικούς της κωδικούς στο Ε1 και στο Ε2 και μπορεί να επηρεάσει τόσο το τεκμαρτό εισόδημα του παραχωρούντος όσο και το τεκμήριο κατοικίας του προσώπου που διαμένει στο ακίνητο.
Η σωστή διάκριση είναι κρίσιμη: στη φιλοξενία τα πρόσωπα διαμένουν στην ίδια κατοικία, ενώ στη δωρεάν παραχώρηση ο χρήστης κατοικεί σε ξεχωριστό ακίνητο χωρίς μίσθωμα. Για τον λόγο αυτό, η δωρεάν παραχώρηση πρέπει να αποτυπώνεται σωστά στο Ε2 από τον παραχωρούντα και στο Ε1 από αυτόν που κατοικεί στο ακίνητο.
Τι Είναι η Δωρεάν Παραχώρηση Κατοικίας
Δωρεάν παραχώρηση κατοικίας υπάρχει όταν ένα ακίνητο διατίθεται σε άλλο πρόσωπο για χρήση χωρίς ενοίκιο. Το πρόσωπο που κατοικεί στο ακίνητο δεν είναι μισθωτής, δεν καταβάλλει μίσθωμα και δεν δηλώνει φιλοξενία, αλλά εμφανίζει την κατοικία ως δωρεάν παραχωρημένη στη δήλωση φορολογίας εισοδήματος.
Στην πράξη, η πιο συνηθισμένη περίπτωση είναι γονέας που παραχωρεί κατοικία σε παιδί ή παιδί που παραχωρεί κατοικία σε γονέα. Η φορολογική αντιμετώπιση όμως εξαρτάται από το αν η κατοικία είναι κύρια ή δευτερεύουσα, από την επιφάνειά της και από τη συγγενική σχέση ανάμεσα στον παραχωρούντα και τον χρήστη.
Δωρεάν Παραχώρηση και Φιλοξενία: Ποια Είναι η Διαφορά
Η δωρεάν παραχώρηση δεν πρέπει να συγχέεται με τη φιλοξενία. Φιλοξενία υπάρχει όταν ο φιλοξενούμενος διαμένει στην ίδια κατοικία με το πρόσωπο που τον φιλοξενεί. Αντίθετα, δωρεάν παραχώρηση υπάρχει όταν ο χρήστης διαμένει σε ξεχωριστή κατοικία που του έχει παραχωρηθεί χωρίς ενοίκιο.
Για παράδειγμα, αν ένα ενήλικο παιδί μένει μαζί με τους γονείς του στο ίδιο σπίτι, η περίπτωση αντιμετωπίζεται ως φιλοξενία. Αν όμως οι γονείς έχουν δεύτερο διαμέρισμα και το παιδί διαμένει εκεί μόνο του, τότε δεν πρόκειται για φιλοξενία αλλά για δωρεάν παραχώρηση κατοικίας.
Πώς Δηλώνει τη Δωρεάν Παραχώρηση Αυτός που Παραχωρεί το Ακίνητο
Ο παραχωρών δηλώνει το ακίνητο στο έντυπο Ε2 ως δωρεάν παραχωρημένο. Στο Ε2 καταχωρείται το ακίνητο, το ποσοστό ιδιοκτησίας ή δικαιώματος που του αναλογεί, οι μήνες παραχώρησης, τα τετραγωνικά μέτρα, ο αριθμός παροχής ρεύματος και ο ΑΦΜ του προσώπου στο οποίο παραχωρείται η χρήση.
Αν το ακίνητο ανήκει σε περισσότερους συνιδιοκτήτες, κάθε συνιδιοκτήτης δηλώνει στο δικό του Ε2 το ποσοστό που του αναλογεί. Η δωρεάν παραχώρηση πρέπει να αποτυπώνεται με τρόπο που να συμφωνεί με τα στοιχεία που θα δηλώσει και ο χρήστης της κατοικίας στο Ε1.
Πώς Δηλώνει τη Δωρεάν Παραχωρημένη Κατοικία Αυτός που Κατοικεί
Το πρόσωπο που κατοικεί στη δωρεάν παραχωρημένη κατοικία τη δηλώνει στο Ε1, στον Πίνακα 5.1α, επιλέγοντας τον κωδικό 203 για δωρεάν παραχωρημένη κατοικία. Παράλληλα, συμπληρώνει υποχρεωτικά τον ΑΦΜ του παραχωρητή, καθώς και τα στοιχεία της κατοικίας.
Η κατοικία αυτή εμφανίζεται ως κύρια ή δευτερεύουσα, ανάλογα με την πραγματική χρήση της από τον φορολογούμενο. Αν πρόκειται για κύρια κατοικία, λαμβάνεται υπόψη για την αντικειμενική δαπάνη διαβίωσης, δηλαδή για το τεκμήριο κατοικίας του προσώπου που τη χρησιμοποιεί.
Πίνακας: Τι Δηλώνει Κάθε Πλευρά σε Ε1 και Ε2
| Πρόσωπο | Έντυπο / Πίνακας | Τι δηλώνεται |
|---|---|---|
| Παραχωρών | Ε2 | Το ακίνητο ως δωρεάν παραχωρημένο, το ποσοστό, οι μήνες, τα τ.μ., ο αριθμός παροχής ρεύματος και ο ΑΦΜ του χρήστη |
| Χρήστης κατοικίας | Ε1 – Πίνακας 5.1α | Κωδικός 203, ΑΦΜ παραχωρητή και στοιχεία της κατοικίας που χρησιμοποιεί |
| Συνιδιοκτήτες | Ε2 κάθε συνιδιοκτήτη | Κάθε συνιδιοκτήτης δηλώνει το ποσοστό του και τον ΑΦΜ του προσώπου στο οποίο παραχωρείται η χρήση |
Πότε Υπάρχει Απαλλαγή από Τεκμαρτό Εισόδημα
Η βασική απαλλαγή αφορά τη δωρεάν παραχώρηση μίας κύριας κατοικίας επιφάνειας έως 200 τ.μ. από γονείς σε παιδιά και αντίστροφα, καθώς και προς ανιόντες και κατιόντες εξ αίματος και εξ αγχιστείας. Στην περίπτωση αυτή, απαλλάσσεται για τον παραχωρούντα το τεκμαρτό εισόδημα που θα προέκυπτε από τη δωρεάν παραχώρηση της κατοικίας.
Η απαλλαγή αφορά τον παραχωρούντα και το τεκμαρτό εισόδημα από την παραχώρηση της χρήσης. Δεν σημαίνει ότι ο χρήστης της κατοικίας απαλλάσσεται από το τεκμήριο κατοικίας, εφόσον δηλώνει τη συγκεκριμένη κατοικία ως κύρια ή δευτερεύουσα κατοικία του.
Πότε Φορολογείται ο Παραχωρών με Τεκμαρτό Εισόδημα 3%
Όταν η δωρεάν παραχώρηση δεν εμπίπτει στην απαλλαγή, ο παραχωρών δηλώνει τεκμαρτό εισόδημα από ακίνητη περιουσία. Το εισόδημα αυτό υπολογίζεται, σύμφωνα με το άρθρο 39 ΚΦΕ, σε ποσοστό 3% της αντικειμενικής αξίας του ακινήτου που παραχωρείται δωρεάν.
Τέτοιες περιπτώσεις μπορεί να είναι η δωρεάν παραχώρηση σε τρίτο πρόσωπο εκτός των προσώπων που καλύπτονται από την απαλλαγή, η παραχώρηση δευτερεύουσας κατοικίας ή η παραχώρηση κύριας κατοικίας που δεν πληροί τις προϋποθέσεις της απαλλαγής. Σε αυτές τις περιπτώσεις, η φορολογική συνέπεια αφορά τον παραχωρούντα, μέσω του εισοδήματος από ακίνητη περιουσία.
Ποιος Επιβαρύνεται με το Τεκμήριο Κατοικίας
Με το τεκμήριο κατοικίας επιβαρύνεται το πρόσωπο που χρησιμοποιεί την κατοικία, δηλαδή αυτός που κατοικεί στο ακίνητο που του έχει παραχωρηθεί δωρεάν. Το τεκμήριο δεν βαρύνει τον παραχωρούντα μόνο και μόνο επειδή είναι ιδιοκτήτης ή έχει δικαίωμα στο ακίνητο.
Η αντικειμενική δαπάνη κατοικίας υπολογίζεται με βάση τα τετραγωνικά μέτρα, τη χρήση ως κύριας ή δευτερεύουσας κατοικίας και τους λοιπούς κανόνες που ισχύουν για τα τεκμήρια διαβίωσης. Για τον λόγο αυτό, ο χρήστης πρέπει να δηλώνει σωστά αν η δωρεάν παραχωρημένη κατοικία είναι κύρια ή δευτερεύουσα.
Δωρεάν Παραχώρηση Δευτερεύουσας Κατοικίας
Η απαλλαγή για δωρεάν παραχώρηση κατοικίας αφορά μία κύρια κατοικία έως 200 τ.μ. προς τα πρόσωπα που προβλέπονται. Επομένως, η δωρεάν παραχώρηση δευτερεύουσας κατοικίας δεν καλύπτεται από τη συγκεκριμένη απαλλαγή και ο παραχωρών δηλώνει τεκμαρτό εισόδημα 3% επί της αντικειμενικής αξίας, εφόσον δεν υπάρχει άλλη ειδική απαλλακτική διάταξη.
Παράλληλα, ο χρήστης της κατοικίας επιβαρύνεται με το αντίστοιχο τεκμήριο δευτερεύουσας κατοικίας. Η δευτερεύουσα κατοικία πρέπει να αποτυπώνεται σωστά στο Ε1, ώστε να μη δημιουργείται σύγχυση με κύρια κατοικία, φιλοξενία ή κενό ακίνητο.
Τι Ισχύει σε Συνιδιοκτησία
Όταν το ακίνητο ανήκει σε περισσότερους συνιδιοκτήτες, κάθε συνιδιοκτήτης έχει υποχρέωση να απεικονίσει στο Ε2 το ποσοστό που του αναλογεί. Αν η κατοικία παραχωρείται δωρεάν, η δήλωση πρέπει να γίνει με τα στοιχεία του χρήστη και με το αντίστοιχο ποσοστό κάθε συνιδιοκτήτη.
Από την πλευρά του χρήστη, στο Ε1 πρέπει να εμφανίζεται η κατοικία που χρησιμοποιεί και τα στοιχεία του παραχωρητή ή των παραχωρητών, σύμφωνα με τις επιλογές που δίνει η εφαρμογή. Η συμφωνία των στοιχείων μεταξύ Ε1 και Ε2 είναι σημαντική για την ορθή διασταύρωση.
Αυτόματη Διασταύρωση Ε1 και Ε2
Τα στοιχεία που δηλώνονται στο Ε2 από τον παραχωρούντα πρέπει να συμφωνούν με τα στοιχεία που δηλώνει στο Ε1 το πρόσωπο που κατοικεί στο ακίνητο. Αν υπάρχει διαφορά στον ΑΦΜ, στους μήνες, στα τετραγωνικά ή στη χρήση της κατοικίας, μπορεί να δημιουργηθεί πρόβλημα κατά την υποβολή ή κατά τη διασταύρωση των δηλώσεων.
Πρακτικά, είναι ασφαλέστερο να προηγείται η σωστή καταχώριση του ακινήτου στο Ε2 από τον παραχωρούντα και στη συνέχεια να υποβάλλεται το Ε1 από τον χρήστη της κατοικίας. Αν έχει ήδη υποβληθεί λανθασμένη δήλωση, μπορεί να χρειαστεί τροποποιητική δήλωση από το πρόσωπο που δήλωσε λάθος στοιχεία.
Συχνά Λάθη στη Δωρεάν Παραχώρηση Κατοικίας
Ένα συχνό λάθος είναι να δηλώνεται φιλοξενία ενώ στην πραγματικότητα υπάρχει ξεχωριστή κατοικία που έχει παραχωρηθεί δωρεάν. Άλλο λάθος είναι να δηλώνεται το ακίνητο μόνο από τον χρήστη στο Ε1, χωρίς αντίστοιχη σωστή απεικόνιση στο Ε2 από τον παραχωρούντα.
Προσοχή χρειάζεται επίσης όταν η κατοικία είναι δευτερεύουσα, όταν η επιφάνεια υπερβαίνει τα 200 τ.μ. ή όταν η παραχώρηση γίνεται σε πρόσωπο που δεν καλύπτεται από την απαλλαγή. Σε αυτές τις περιπτώσεις δεν πρέπει να θεωρείται αυτονόητα ότι δεν υπάρχει τεκμαρτό εισόδημα για τον παραχωρούντα.
Τι Πρέπει να Ελέγξετε πριν την Υποβολή
Πριν από την υποβολή της δήλωσης, πρέπει να ελεγχθεί αν η περίπτωση είναι πράγματι δωρεάν παραχώρηση και όχι φιλοξενία, μίσθωση ή κενό ακίνητο. Πρέπει επίσης να ελεγχθούν τα τετραγωνικά μέτρα, ο αριθμός παροχής ρεύματος, οι μήνες χρήσης, ο ΑΦΜ του παραχωρητή και ο ΑΦΜ του χρήστη.
Ο παραχωρών πρέπει να ελέγξει αν η παραχώρηση απαλλάσσεται από τεκμαρτό εισόδημα ή αν πρέπει να δηλωθεί εισόδημα 3% επί της αντικειμενικής αξίας. Ο χρήστης πρέπει να ελέγξει ότι η κατοικία εμφανίζεται σωστά στο Ε1, γιατί η δωρεάν παραχωρημένη κατοικία μπορεί να επηρεάσει τα τεκμήρια διαβίωσης και τη συνολική εικόνα της φορολογικής δήλωσης. Για τη γενική συμπλήρωση του εντύπου, χρήσιμος είναι και ο οδηγός για τη δήλωση φορολογίας εισοδήματος Ε1.