Αν πουλήσατε ακίνητο, το πρώτο πράγμα που αξίζει να ξέρετε είναι ότι το τίμημα δεν φορολογείται ως εισόδημα· η εφορία το βλέπει ως διάθεση περιουσιακού στοιχείου, όχι ως κάτι που «κερδίσατε». Αυτό όμως δεν σημαίνει ότι δεν σας αφορά. Το ποσό πρέπει να δηλωθεί σωστά στο έντυπο Ε1, με συγκεκριμένη διαδικασία, και η παράλειψή του μπορεί τελικά να σας κοστίσει, με τη μορφή άδικης φορολογικής επιβάρυνσης που θα μπορούσατε εύκολα να είχατε αποφύγει.
Υπάρχει κι ένα δεύτερο σημείο που προκαλεί συχνά σύγχυση: ο φόρος υπεραξίας μεταβίβασης ακινήτου. Προβλέπεται μεν στο άρθρο 41 του Κώδικα Φορολογίας Εισοδήματος, στην πράξη όμως παραμένει σε αναστολή έως τις 31.12.2026, με βάση τον ν. 5162/2024. Αυτό σημαίνει ότι σήμερα δεν πληρώνετε κανέναν φόρο υπεραξίας κατά την πώληση, χωρίς όμως η διάταξη να έχει καταργηθεί οριστικά· απλώς δεν εφαρμόζεται προς το παρόν.
Ο οδηγός που ακολουθεί καλύπτει τη δήλωση του τιμήματος στο Ε1, τη σωστή συμπλήρωση των κωδικών, τη χρήση του ποσού για κάλυψη τεκμηρίων, και τα σημεία που συνήθως δημιουργούν προβλήματα σε έλεγχο.
Φορολογική Μεταχείριση Τιμήματος από Πώληση Ακινήτου: Κωδικοί 781-782 στο Ε1
Η λογική πίσω από τη μη φορολόγηση είναι απλή: η πώληση ακινήτου αντιμετωπίζεται ως ρευστοποίηση ενός περιουσιακού στοιχείου που είχατε ήδη αποκτήσει με χρήματα που είχαν ήδη φορολογηθεί. Δεν είναι νέο εισόδημα, είναι μετατροπή ενός περιουσιακού στοιχείου σε χρήμα. Γι’ αυτό το τίμημα δεν εντάσσεται στη φορολογική κλίμακα.
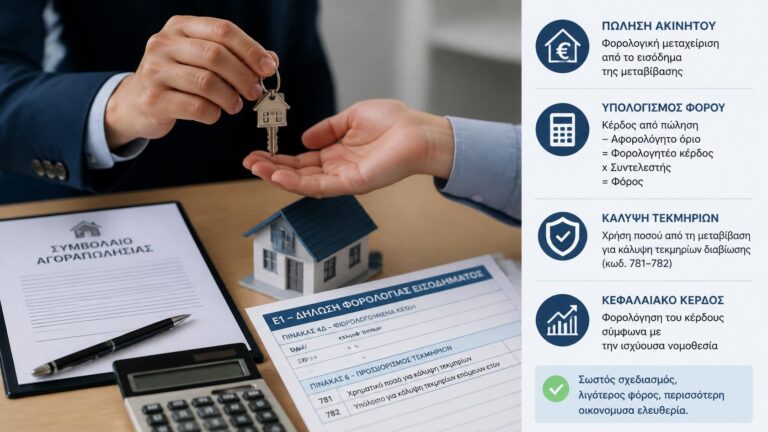
Παρ’ όλα αυτά, το ποσό πρέπει να δηλωθεί, στους κωδικούς 781-782 του Πίνακα 6 του εντύπου Ε1, κωδ. 781 για τον υπόχρεο και κωδ. 782 για τον σύζυγο ή τη σύζυγο, στην κατηγορία «Πώληση Ακινήτων». Αυτά τα ποσά δεν παράγουν φόρο εισοδήματος, δεν επιβαρύνονται με εισφορά αλληλεγγύης, αλλά δηλώνονται για να μπορεί η ΑΑΔΕ να διασταυρώσει τη συναλλαγή, και μπορούν να αξιοποιηθούν για την κάλυψη τεκμηρίων διαβίωσης και απόκτησης, κάτι που έχει πραγματική αξία για εσάς, όπως θα δείτε παρακάτω.
Πώς Δηλώνεται το Τίμημα Πώλησης στο Ε1
Η συμπλήρωση γίνεται κατά την υποβολή της φορολογικής δήλωσης εισοδήματος, και είναι στην πράξη πιο απλή απ’ όσο ακούγεται:
Πρώτα επιλέγετε τους κωδικούς 781-782 και την κατηγορία «Πώληση Ακινήτων». Μετά συμπληρώνετε το ΑΦΜ του αγοραστή και τον ΑΤΑΚ του ακινήτου που μεταβιβάστηκε, ο οποίος αναγράφεται στο δικό σας Ε9. Αν δεν τον θυμάστε ή δεν τον έχετε πρόχειρο, μπορείτε να τον εντοπίσετε μέσα από τον οδηγό βρείτε το Ε9 στην εφορία σε 2 λεπτά. Τέλος, γράφετε το πραγματικό ποσό που συμφωνήθηκε και εισπράχθηκε, όπως ακριβώς αναγράφεται στο συμβόλαιο πώλησης.
Το ΑΦΜ του αγοραστή και ο ΑΤΑΚ δεν είναι προαιρετικά στοιχεία· είναι αυτά που επιτρέπουν στην εφορία να διασταυρώσει τη συναλλαγή, οπότε αξίζει να τα ελέγξετε δύο φορές πριν υποβάλετε τη δήλωση.
Ποια Δικαιολογητικά Πρέπει να Κρατήσετε
Καλό είναι να διατηρείτε στο αρχείο σας το συμβόλαιο μεταβίβασης και κάθε άλλο δικαιολογητικό που σχετίζεται με την πώληση. Δεν τα χρειάζεστε καθημερινά, αλλά αν κάποια στιγμή υπάρξει φορολογικός έλεγχος, θα είναι αυτά που θα σας γλιτώσουν από περιττή ταλαιπωρία.
Πώς το Τίμημα Πώλησης Καλύπτει Τεκμήρια
Εδώ βρίσκεται και η πιο πρακτική χρησιμότητα αυτής της δήλωσης. Αν το εισόδημα που δηλώσατε είναι χαμηλότερο από τα τεκμήρια διαβίωσης που σας αναλογούν, δηλαδή κατοικία, αυτοκίνητο και λοιπές δαπάνες, το ποσό από την πώληση του ακινήτου μπορεί να χρησιμοποιηθεί για να καλύψει αυτή τη διαφορά. Με απλά λόγια, μπορεί να μειώσει ή ακόμη και να μηδενίσει έναν πρόσθετο φόρο που θα προέκυπτε λόγω τεκμηρίων. Αν όμως δεν το δηλώσετε σωστά, κινδυνεύετε να φορολογηθείτε για εισόδημα που στην πραγματικότητα δεν αποκτήσατε ποτέ.
Πού Συνήθως Γίνονται τα Λάθη
Τρία σημεία ξεχωρίζουν ως οι πιο συχνές πηγές προβλημάτων σε αυτή τη διαδικασία.
Το πρώτο είναι η παράλειψη του ΑΦΜ του αγοραστή ή του ΑΤΑΚ του ακινήτου. Δεν είναι λεπτομέρεια· είναι το στοιχείο που επιτρέπει τη διασταύρωση της συναλλαγής, και η απουσία του μπορεί να δημιουργήσει αμφισβήτηση εκεί όπου δεν χρειαζόταν.
Το δεύτερο είναι η αναγραφή ποσού διαφορετικού από το πραγματικό. Οποιαδήποτε απόκλιση ανάμεσα σε αυτό που δηλώσατε και σε αυτό που πραγματικά εισπράξατε δημιουργεί φορολογικό κίνδυνο, ακόμη κι αν η διαφορά φαίνεται ασήμαντη.
Το τρίτο, και ίσως το πιο παραμελημένο: πολλοί δηλώνουν το ποσό απλώς επειδή είναι υποχρεωτικό, χωρίς να το αξιοποιήσουν για κάλυψη τεκμηρίων. Αν το αφήσετε έτσι, μπορεί να προκύψει φορολόγηση που θα μπορούσε εύκολα να είχε αποφευχθεί, απλώς επειδή δεν έγινε ο σωστός συνυπολογισμός.