Εφαρμογή Υπολογισμού Φόρου Κερδών Ιδιωτικής Κεφαλαιουχικής Εταιρείας (Ι.Κ.Ε.)
Υπολογίστε τον φόρο εισοδήματος 22% στα καθαρά κέρδη Ιδιωτικής Κεφαλαιουχικής Εταιρείας και δείτε το καθαρό αποτέλεσμα μετά τον φόρο, το τέλος επιτηδεύματος και, όπου επιλέγεται διανομή, τον φόρο μερισμάτων 5%.
Τι υπολογίζει η εφαρμογή
Η εφαρμογή υπολογισμού φόρου κερδών Ιδιωτικής Κεφαλαιουχικής Εταιρείας (Ι.Κ.Ε.) βοηθά τον επιχειρηματία να εκτιμήσει τη βασική φορολογική επιβάρυνση που προκύπτει από τα καθαρά φορολογητέα κέρδη της εταιρείας.
Η Ι.Κ.Ε. φορολογείται σε επίπεδο εταιρείας με φόρο εισοδήματος 22% επί των καθαρών φορολογητέων κερδών. Αν τα κέρδη που απομένουν μετά τον φόρο διανεμηθούν στους εταίρους, υπολογίζεται επιπλέον φόρος μερισμάτων 5%.
Στην εφαρμογή που ακολουθεί μπορείτε να επιλέξετε αν θέλετε να καταχωρίσετε απευθείας τα καθαρά φορολογητέα κέρδη ή αν θέλετε να προκύψουν από τη διαφορά συνολικών εσόδων και εξόδων.
Πριν ξεκινήσετε τον υπολογισμό
Η εφαρμογή υπολογίζει τον φόρο εισοδήματος 22%, το καθαρό ποσό μετά τον φόρο, τον φόρο μερισμάτων 5% όπου υπάρχει διανομή, το τέλος επιτηδεύματος έδρας και υποκαταστημάτων, καθώς και το καθαρό αποτέλεσμα μετά από αυτές τις βασικές επιβαρύνσεις.
Η διανομή κερδών δεν είναι υποχρεωτική. Μπορείτε να επιλέξετε μη διανομή, πλήρη διανομή ή μερική διανομή των κερδών μετά τον φόρο.
Η εφαρμογή δεν υπολογίζει προκαταβολή φόρου επόμενου έτους, τυχόν παρακρατούμενους φόρους, συμψηφισμούς, ειδικές απαλλαγές, ασφαλιστικές εισφορές διαχειριστή ή άλλες επιβαρύνσεις που μπορεί να προκύψουν κατά την εκκαθάριση.
Συμπληρώστε τα οικονομικά στοιχεία της Ι.Κ.Ε. και επιλέξτε το σενάριο διανομής κερδών, ώστε να δείτε τη συνολική εικόνα φόρου εισοδήματος, φόρου μερισμάτων και βασικών επιβαρύνσεων.
Υπολογισμός Φόρου Κερδών Ιδιωτικής Κεφαλαιουχικής Εταιρείας (Ι.Κ.Ε.)
Υπολογίστε τον φόρο εισοδήματος 22%, τον φόρο μερισμάτων 5% σε περίπτωση διανομής, το τέλος επιτηδεύματος και το καθαρό αποτέλεσμα μετά τις βασικές επιβαρύνσεις.
Οδηγίες Χρήσης της Εφαρμογής
Η εφαρμογή υπολογισμού φόρου κερδών Ιδιωτικής Κεφαλαιουχικής Εταιρείας (Ι.Κ.Ε.) σας βοηθά να υπολογίσετε τη βασική φορολογική επιβάρυνση της εταιρείας, με βάση τα στοιχεία που καταχωρίζετε.
Με την εφαρμογή μπορείτε να δείτε τα φορολογητέα κέρδη, τον φόρο εισοδήματος 22%, τα καθαρά κέρδη μετά τον φόρο, τον φόρο μερισμάτων 5% όπου υπάρχει διανομή, το τέλος επιτηδεύματος και το καθαρό αποτέλεσμα μετά από τις βασικές επιβαρύνσεις.
Τρόπος Υπολογισμού
Η εφαρμογή παρέχει δύο τρόπους υπολογισμού. Μπορείτε είτε να καταχωρίσετε απευθείας τα καθαρά φορολογητέα κέρδη είτε να συμπληρώσετε τα συνολικά έσοδα και τα συνολικά έξοδα, ώστε τα κέρδη να υπολογιστούν αυτόματα.
Συνολικά Έσοδα
Στο πεδίο αυτό συμπληρώνεται το σύνολο των εσόδων της επιχείρησης για το φορολογικό έτος, όπως αυτά προκύπτουν από την επιχειρηματική δραστηριότητα.
Συνολικά Έξοδα
Στο πεδίο αυτό συμπληρώνεται το σύνολο των δαπανών που αναγνωρίζονται φορολογικά. Οι δαπάνες πρέπει να πληρούν τις προϋποθέσεις των εκπιπτόμενων δαπανών σύμφωνα με τη φορολογική νομοθεσία.
Καθαρά Κέρδη Φορολογητέα
Τα καθαρά φορολογητέα κέρδη αποτελούν τη βάση πάνω στην οποία υπολογίζεται ο φόρος εισοδήματος της Ι.Κ.Ε.
Αν επιλέξετε εισαγωγή εσόδων και εξόδων, τα φορολογητέα κέρδη προκύπτουν ως διαφορά μεταξύ συνολικών εσόδων και συνολικών εξόδων.
Φόρος Εισοδήματος 22%
Ο φόρος εισοδήματος υπολογίζεται με συντελεστή 22% επί των καθαρών φορολογητέων κερδών.
Αν από τα στοιχεία που καταχωρίζετε προκύπτει μηδενικό ή αρνητικό αποτέλεσμα, η εφαρμογή δεν υπολογίζει φόρο εισοδήματος.
Καθαρά Κέρδη μετά Φόρου
Τα καθαρά κέρδη μετά φόρου προκύπτουν μετά την αφαίρεση του φόρου εισοδήματος από τα καθαρά φορολογητέα κέρδη.
Διανομή Κερδών
Η διανομή κερδών δεν είναι υποχρεωτική. Η εφαρμογή επιτρέπει επιλογή μη διανομής, διανομής του 100% ή μερικής διανομής των κερδών μετά τον φόρο.
Σε περίπτωση μερικής διανομής, ο χρήστης καταχωρίζει το ποσοστό των κερδών μετά φόρου που πρόκειται να διανεμηθεί.
Φόρος Μερισμάτων 5%
Όταν γίνεται διανομή κερδών, υπολογίζεται φόρος μερισμάτων 5% επί του ποσού που διανέμεται.
Το καθαρό ποσό που απομένει στους εταίρους προκύπτει μετά την αφαίρεση του φόρου μερισμάτων από το ποσό που διανέμεται.
Κέρδη που Παραμένουν στην Εταιρεία
Τα κέρδη που παραμένουν στην εταιρεία είναι το μέρος των κερδών μετά φόρου που δεν διανέμεται στους εταίρους.
Τέλος Επιτηδεύματος
Το τέλος επιτηδεύματος αποτελεί ξεχωριστή ετήσια επιβάρυνση της εταιρείας. Η εφαρμογή επιτρέπει την επιλογή τέλους έδρας και τον υπολογισμό τέλους για υποκαταστήματα.
Για κάθε υποκατάστημα υπολογίζεται ποσό 600 ευρώ. Το τέλος επιτηδεύματος δεν μειώνει τα φορολογητέα κέρδη μέσα στην εφαρμογή, αλλά εμφανίζεται ως πρόσθετη επιβάρυνση.
Καθαρό Αποτέλεσμα μετά τις Βασικές Επιβαρύνσεις
Το καθαρό αποτέλεσμα μετά τις βασικές επιβαρύνσεις προκύπτει μετά την αφαίρεση του φόρου εισοδήματος, του τέλους επιτηδεύματος και του φόρου μερισμάτων, όπου υπάρχει διανομή.
Φορολογική Μεταχείριση Ι.Κ.Ε.
Η Ιδιωτική Κεφαλαιουχική Εταιρεία φορολογείται ως νομικό πρόσωπο. Τα καθαρά κέρδη φορολογούνται σε επίπεδο εταιρείας με συντελεστή 22%.
Σε περίπτωση διανομής κερδών, επιβάλλεται φόρος μερισμάτων 5%. Τα κέρδη μπορούν να παραμείνουν στην εταιρεία ή να διανεμηθούν μερικώς ή στο σύνολό τους, ανάλογα με την απόφαση των εταίρων.
Σημείωση
Ο υπολογισμός βασίζεται στις διατάξεις του ν. 4172/2013 για τη φορολόγηση νομικών προσώπων και νομικών οντοτήτων, με εφαρμογή συντελεστή φόρου εισοδήματος 22% στα καθαρά φορολογητέα κέρδη και φόρου μερισμάτων 5% σε περίπτωση διανομής.
Η εφαρμογή περιλαμβάνει τον φόρο εισοδήματος, τον φόρο μερισμάτων όπου υπάρχει διανομή και το τέλος επιτηδεύματος, αλλά δεν περιλαμβάνει προκαταβολή φόρου επόμενου έτους, παρακρατούμενους φόρους, συμψηφισμούς, φορολογικές ζημίες προηγούμενων ετών, ασφαλιστικές εισφορές διαχειριστή ή ειδικές απαλλαγές.
Το αποτέλεσμα δεν αποτελεί φορολογική συμβουλή, επίσημη εκκαθάριση ή υποκατάστατο των εντύπων Ε3 και Ν. Το τελικό αποτέλεσμα μπορεί να διαφοροποιηθεί κατά την υποβολή ή εκκαθάριση της δήλωσης.
Για την οριστική φορολογική εικόνα της επιχείρησης, πρέπει να ελέγχονται τα βιβλία, οι δηλώσεις και η εκκαθάριση της ΑΑΔΕ ή να υπάρχει συμβουλή λογιστή/φοροτεχνικού.
Χρήσιμοι οδηγοί για τη λειτουργία της Ιδιωτικής Κεφαλαιουχικής Εταιρείας
Φορολογία κερδών, ευθύνες διαχειριστή και εταίρων, Γ.Ε.ΜΗ., εταιρική ιστοσελίδα και βασικές ψηφιακές υποχρεώσεις της Ι.Κ.Ε.

Απόκτηση ηλεκτρονικής υπογραφής για νόμιμους εκπροσώπους επιχειρήσεων
Η ηλεκτρονική υπογραφή διευκολύνει τον νόμιμο εκπρόσωπο μιας επιχείρησης να υπογράφει έγγραφα χωρίς εκτυπώσεις, σκαναρίσματα και φυσική παρουσία.
Επιλογή Νομικής Μορφής Επιχείρησης: Ατομική, Ο.Ε., Ε.Ε. ή Ι.Κ.Ε
Η επιλογή της κατάλληλης νομικής μορφής αποτελεί μία από τις πρώτες και πλέον καθοριστικές αποφάσεις για κάθε πρόσωπο
Ετήσια Τέλη Τήρησης Μερίδας ΓΕΜΗ: Πώς Βρίσκετε τις Οφειλές και Πώς τις Πληρώνετε
Τα Ετήσια Τέλη Τήρησης Μερίδας ΓΕΜΗ αφορούν τους υπόχρεους που τηρούν μερίδα στο Γενικό Εμπορικό Μητρώο και καταβάλλονται
Φορολογία Ιδιωτικής Κεφαλαιουχικής Εταιρείας (Ι.Κ.Ε.): Συντελεστής 22% και Τι Ισχύει για τα Κέρδη
Η φορολογία της Ιδιωτικής Κεφαλαιουχικής Εταιρείας (Ι.Κ.Ε.) αποτελεί βασικό ζήτημα για κάθε επιχειρηματία που επιλέγει τη συγκεκριμένη εταιρική
Υποχρέωση Εταιρικής Ιστοσελίδας ΙΚΕ – Τι Ισχύει & Κίνδυνοι Μη Συμμόρφωσης
Η εταιρική ιστοσελίδα για την Ιδιωτική Κεφαλαιουχική Εταιρεία (ΙΚΕ) δεν αποτελεί απλώς εργαλείο εμπορικής προβολής ή marketing. Συνδέεται
Φορολογική Ενημερότητα: Πώς Εκδίδεται, Προϋποθέσεις και Διάρκεια Ισχύος
Η φορολογική ενημερότητα εκδίδεται ηλεκτρονικά μέσω της επίσημης πλατφόρμας της ΑΑΔΕ και αποτελεί απαραίτητο έγγραφο για μεταβιβάσεις ακινήτων,
Ευθύνες Διαχειριστή και Εταίρων ΙΚΕ – Πότε Υπάρχει Προσωπική Ευθύνη
Σε μια Ιδιωτική Κεφαλαιουχική Εταιρεία (ΙΚΕ), η θέση του διαχειριστή συνοδεύεται από ιδιαίτερα σημαντικές νομικές και οικονομικές ευθύνες.
Εισφορές διαχειριστή, οφειλές και ασφαλιστικές επιλογές
Οδηγοί για ασφαλιστικές κατηγορίες, ειδοποιητήρια, καταβληθείσες εισφορές, οφειλές e-ΕΦΚΑ και ρυθμίσεις ΚΕΑΟ για μη μισθωτούς.

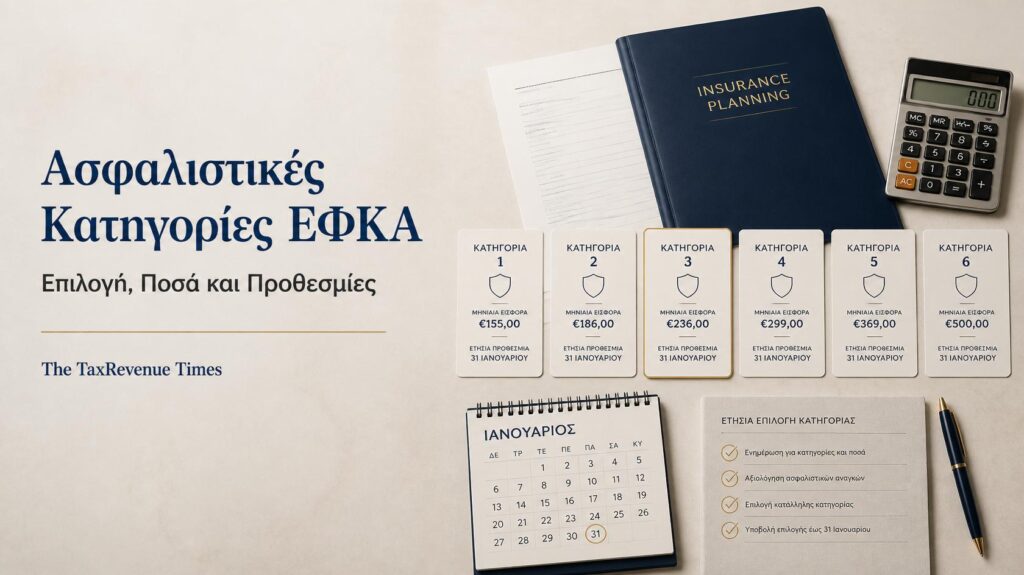
Ασφαλιστικές Κατηγορίες ΕΦΚΑ Μη Μισθωτών 2026: Πίνακες Εισφορών και Σύγκριση ανά Κατηγορία
Οι ασφαλιστικές κατηγορίες ΕΦΚΑ 2026 καθορίζουν το ύψος των μηνιαίων εισφορών που καταβάλλουν οι ελεύθεροι επαγγελματίες και οι
Ηλεκτρονικές Υπηρεσίες ΕΦΚΑ για Επιχειρήσεις, Επαγγελματίες και Αγρότες
Οι ηλεκτρονικές υπηρεσίες ΕΦΚΑ για επιχειρήσεις, επαγγελματίες και αγρότες καλύπτουν θέματα εγγραφής στην ασφάλιση, ασφαλιστικών κατηγοριών, εισφορών, οφειλών
Οφειλές ΚΕΑΟ από ΕΦΚΑ Μη Μισθωτών: Βήμα-Βήμα Πώς τις Βρίσκετε και Πώς Πληρώνετε
Οι οφειλές ΚΕΑΟ από ΕΦΚΑ Μη Μισθωτών είναι οι ληξιπρόθεσμες ασφαλιστικές οφειλές ελεύθερων επαγγελματιών, αυτοαπασχολούμενων και λοιπών μη
Καταβληθείσες Εισφορές ΕΦΚΑ Μη Μισθωτών: Πώς Ελέγχετε Τι και Πότε Έχετε Πληρώσει
Η ενότητα «Καταβληθείσες Εισφορές» της ηλεκτρονικής υπηρεσίας του ΕΦΚΑ Μη Μισθωτών δίνει σε ελεύθερους επαγγελματίες, αυτοαπασχολούμενους και ιδιοκτήτες
Οφειλές ΕΦΚΑ Μη Μισθωτών – Πώς τις Βρίσκετε Βήμα-Βήμα
Η παρακολούθηση των οφειλών στον ΕΦΚΑ Μη Μισθωτών αποτελεί βασική υποχρέωση για κάθε ελεύθερο επαγγελματία και αυτοαπασχολούμενο. Η
Μηνιαίο Ειδοποιητήριο ΕΦΚΑ Μη Μισθωτών: Πώς το Βρίσκετε
Η πρόσβαση στο μηνιαίο ειδοποιητήριο ασφαλιστικών εισφορών του ΕΦΚΑ αποτελεί βασική διαδικασία για κάθε ελεύθερο επαγγελματία και αυτοαπασχολούμενο.