Εφαρμογή Υπολογισμού Φόρου Ενοικίων Ακινήτων από 01.01.2026
Υπολογίστε τον φόρο εισοδήματος από ενοίκια ακινήτων με βάση τη φορολογική κλίμακα που εφαρμόζεται από 01.01.2026 και δείτε τη συνολική επιβάρυνση, λαμβάνοντας υπόψη τη μείωση 5% και το ψηφιακό τέλος συναλλαγής όπου εφαρμόζεται.
Τι υπολογίζει η εφαρμογή
Ο υπολογισμός του φόρου εισοδήματος από ενοίκια βοηθά τον ιδιοκτήτη ακινήτου να γνωρίζει τη φορολογική επιβάρυνση που μπορεί να προκύψει από την εκμίσθωση ακινήτου.
Η φορολόγηση των ενοικίων δεν περιορίζεται μόνο στην εφαρμογή της φορολογικής κλίμακας. Στον υπολογισμό λαμβάνεται υπόψη και η αυτόματη μείωση 5% επί του ακαθάριστου εισοδήματος από ακίνητα, ενώ στις επαγγελματικές μισθώσεις χωρίς υπαγωγή σε ΦΠΑ μπορεί να υπολογίζεται και Ψηφιακό Τέλος Συναλλαγής 3,6%.
Στην εφαρμογή που ακολουθεί μπορείτε να υπολογίσετε τον φόρο εισοδήματος από ακίνητη περιουσία, με βάση το μηνιαίο μίσθωμα, τους μήνες μίσθωσης και το είδος της μίσθωσης που επιλέγετε.
Πριν ξεκινήσετε τον υπολογισμό
Ο υπολογισμός αφορά εισόδημα από εκμίσθωση ακινήτου φυσικού προσώπου και εφαρμόζει τη μείωση 5% επί του ακαθάριστου εισοδήματος από ακίνητα.
Για τις μισθώσεις κατοικίας δεν υπολογίζεται Ψηφιακό Τέλος Συναλλαγής. Για τις επαγγελματικές μισθώσεις, η εφαρμογή υπολογίζει Ψηφιακό Τέλος Συναλλαγής 3,6% επί του συμφωνηθέντος μισθώματος, εφόσον δεν έχει επιλεγεί υπαγωγή της μίσθωσης σε καθεστώς ΦΠΑ.
Η εφαρμογή δεν λαμβάνει υπόψη ειδικές απαλλαγές, ανείσπρακτα μισθώματα, συνιδιοκτησία, λοιπές ειδικές φορολογικές περιπτώσεις ή διαφορετική μεταχείριση που μπορεί να προκύψει κατά την εκκαθάριση της δήλωσης.
Επιλέξτε το είδος μίσθωσης, συμπληρώστε το μηνιαίο μίσθωμα και τους μήνες μίσθωσης, ώστε να δείτε τον φόρο ενοικίων, το Ψηφιακό Τέλος Συναλλαγής όπου εφαρμόζεται και τη συνολική επιβάρυνση.
Υπολογισμός Φόρου Ενοικίων Ακινήτων
Καταχωρίστε έως έξι μισθώσεις. Ο φόρος υπολογίζεται στο συνολικό καθαρό εισόδημα από ακίνητη περιουσία, όπως απαιτεί η κλίμακα φορολόγησης.
Οδηγίες Χρήσης της Εφαρμογής
Η εφαρμογή υπολογίζει τη φορολογική επιβάρυνση από εισόδημα ενοικίων για έως έξι ακίνητα. Μπορείτε να καταχωρίσετε κατοικίες και επαγγελματικές μισθώσεις, ώστε να δείτε ενιαία το συνολικό αποτέλεσμα.
Ο φόρος δεν υπολογίζεται ξεχωριστά για κάθε ακίνητο. Η εφαρμογή αθροίζει πρώτα τα μισθώματα όλων των ακινήτων, εφαρμόζει τη μείωση 5% στο συνολικό εισόδημα και στη συνέχεια υπολογίζει τον φόρο με την κλίμακα που ισχύει από το φορολογικό έτος 2026.
Πώς χρησιμοποιείτε την εφαρμογή
Συμπληρώστε για κάθε ακίνητο το είδος μίσθωσης, το μηνιαίο μίσθωμα και τους μήνες για τους οποίους εισπράχθηκε ή συμφωνήθηκε το μίσθωμα μέσα στο φορολογικό έτος.
Αν έχετε περισσότερα ακίνητα, πατήστε «Προσθήκη ακινήτου». Η εφαρμογή δέχεται έως έξι ακίνητα και σας επιτρέπει να αφαιρέσετε όποιο δεν θέλετε να συμπεριληφθεί στον υπολογισμό.
Συνολικό Ακαθάριστο Μίσθωμα
Το συνολικό ακαθάριστο μίσθωμα είναι το άθροισμα των ετήσιων μισθωμάτων όλων των ακινήτων που καταχωρίζετε. Για κάθε ακίνητο, το ετήσιο μίσθωμα προκύπτει από τον πολλαπλασιασμό του μηνιαίου μισθώματος με τους μήνες μίσθωσης.
Μείωση 5%
Για φυσικά πρόσωπα εφαρμόζεται μείωση 5% στο συνολικό ακαθάριστο εισόδημα από ακίνητη περιουσία. Η εφαρμογή την υπολογίζει αυτόματα πριν από τον προσδιορισμό του φόρου ενοικίων.
Συνολικό Φορολογητέο Ποσό
Το συνολικό φορολογητέο ποσό προκύπτει μετά την αφαίρεση της μείωσης 5% από το άθροισμα των μισθωμάτων. Πάνω σε αυτό το ποσό εφαρμόζεται η κλίμακα φορολόγησης εισοδήματος από ακίνητη περιουσία.
Φόρος Ενοικίων
Για εισοδήματα από ακίνητη περιουσία που αποκτώνται από το φορολογικό έτος 2026 και εφεξής, η εφαρμογή χρησιμοποιεί την ακόλουθη κλίμακα:
Έως 12.000€ εφαρμόζεται συντελεστής 15%, από 12.001€ έως 24.000€ συντελεστής 25%, από 24.000,01€ έως 36.000€ συντελεστής 35% και για το υπερβάλλον ποσό συντελεστής 45%.
Ψηφιακό Τέλος Συναλλαγής 3,6% (πρώην χαρτόσημο)
Όταν επιλέγετε «Επαγγελματική μίσθωση», η εφαρμογή υπολογίζει Ψηφιακό Τέλος Συναλλαγής 3,6% επί του συμφωνημένου μισθώματος του συγκεκριμένου ακινήτου.
Το τέλος υπολογίζεται ξεχωριστά για κάθε επαγγελματική μίσθωση και προστίθεται στη συνολική επιβάρυνση. Στις κατοικίες δεν υπολογίζεται το συγκεκριμένο τέλος.
Συνολική Επιβάρυνση
Η συνολική επιβάρυνση είναι το άθροισμα του φόρου ενοικίων και του Ψηφιακού Τέλους Συναλλαγής 3,6% που προκύπτει από τις επαγγελματικές μισθώσεις που έχετε δηλώσει.
Ποσό μετά την Επιβάρυνση
Το ποσό μετά την επιβάρυνση δείχνει το συνολικό ετήσιο μίσθωμα που απομένει μετά την αφαίρεση του φόρου ενοικίων και του Ψηφιακού Τέλους Συναλλαγής.
Ανάλυση ανά Ακίνητο
Στο τέλος των αποτελεσμάτων εμφανίζεται αναλυτικός πίνακας για κάθε ακίνητο, με το είδος μίσθωσης, το ετήσιο μίσθωμα και το Ψηφιακό Τέλος Συναλλαγής που αντιστοιχεί, όπου υπάρχει επαγγελματική μίσθωση.
Σημείωση
Ο υπολογισμός βασίζεται στα άρθρα 39 και 40 του ν. 4172/2013, όπως ισχύουν, και στην κλίμακα φορολόγησης εισοδήματος από ακίνητη περιουσία για το φορολογικό έτος 2026.
Το αποτέλεσμα είναι ενημερωτικό και δεν αποτελεί επίσημη εκκαθάριση της ΑΑΔΕ ή εξατομικευμένη φορολογική συμβουλή.
Ειδικές περιπτώσεις, όπως ανείσπρακτα μισθώματα, συνιδιοκτησία, απαλλαγές ή εισοδήματα με διαφορετική φορολογική μεταχείριση, μπορεί να οδηγήσουν σε διαφορετικό τελικό αποτέλεσμα.
Για την οριστική φορολογική εικόνα, ελέγχετε πάντοτε τα στοιχεία της δήλωσης εισοδήματος και την εκκαθάριση της ΑΑΔΕ ή απευθυνθείτε σε λογιστή ή φοροτεχνικό.
Οδηγός διαχείρισης ενοικίων για ιδιοκτήτες
Από τον υπολογισμό του φόρου και το Ε2 έως το ηλεκτρονικό μισθωτήριο, τη λύση της μίσθωσης και τα ανείσπρακτα ενοίκια.

Έντυπα Μισθωτηρίων σε Word και PDF: Κατοικίας, Καταστήματος, Αποθήκης & Αγροτεμαχίων – Υποδείγματα
Τα έντυπα μισθωτηρίων σε Word και PDF που παρουσιάζονται σε αυτή την ενότητα καλύπτουν κατοικία, κατάστημα, αποθήκη και αγροτεμάχιο, έτοιμα προς άμεση λήψη και συμπλήρωση.
Ηλεκτρονικά Μισθωτήρια Ακινήτων ΑΑΔΕ: Πλήρης Οδηγός για Ιδιοκτήτες και Ενοικιαστές και Υποδείγματα Μισθωτηρίων Συμβολαίων Ακινήτων
Τα μισθωτήρια ακινήτων, δηλαδή η «Δήλωση Πληροφοριακών Στοιχείων Μίσθωσης Ακίνητης Περιουσίας» που τηρείται στο πληροφοριακό σύστημα της ΑΑΔΕ, συνοδεύουν κάθε μίσθωση από την υπογραφή του
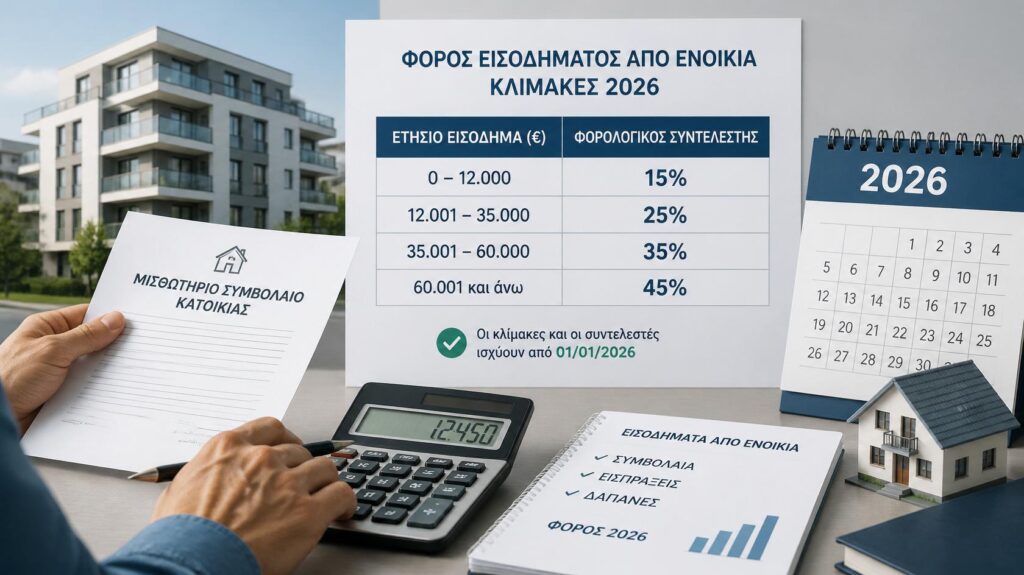
Πως Φορολογείται το Εισόδημα από Ενοίκια Ακινήτων – Κλίμακα Συντελεστών από 01.01.2026
Με τον ν. 5246/2025 τροποποιήθηκε η παράγραφος 4 του άρθρου 40 του ν. 4172/2013, η οποία ρυθμίζει την κλίμακα φορολόγησης του εισοδήματος από ακίνητη περιουσία.
Ανείσπρακτα Ενοίκια: Πώς Απαλλάσσεται ο Ιδιοκτήτης από τη Φορολόγηση Μισθωμάτων που Δεν Έχει Εισπράξει
Σύμφωνα με το άρθρο 39 του Κώδικα Φορολογίας Εισοδήματος (ν. 4172/2013), τα εισοδήματα από εκμίσθωση ακίνητης περιουσίας που δεν έχουν εισπραχθεί από τον εκμισθωτή μπορούν,
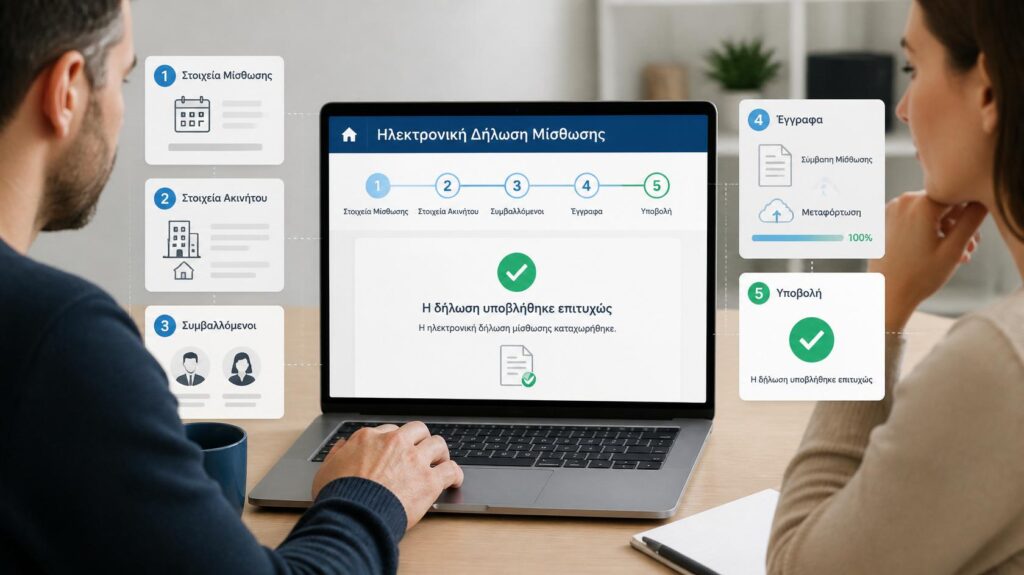
Πώς Υποβάλλετε Ηλεκτρονικό Μισθωτήριο στην ΑΑΔΕ (Βήμα-Βήμα Οδηγός)
Η υποβολή της «Δήλωσης Πληροφοριακών Στοιχείων Μίσθωσης Ακίνητης Περιουσίας», γνωστής ως ηλεκτρονικό μισθωτήριο, αποτελεί υποχρεωτική διαδικασία για κάθε ιδιοκτήτη ή εκμισθωτή που παραχωρεί τη χρήση
Δήλωση Λύσης Μισθωτηρίου στην Εφορία: Προθεσμία, Βήματα και Πρόστιμο
Όταν λήγει ή διακόπτεται μια μίσθωση ακινήτου, δεν αρκεί μόνο η αποχώρηση του ενοικιαστή. Ο ιδιοκτήτης, ως εκμισθωτής, έχει συγκεκριμένη φορολογική υποχρέωση να δηλώσει τη
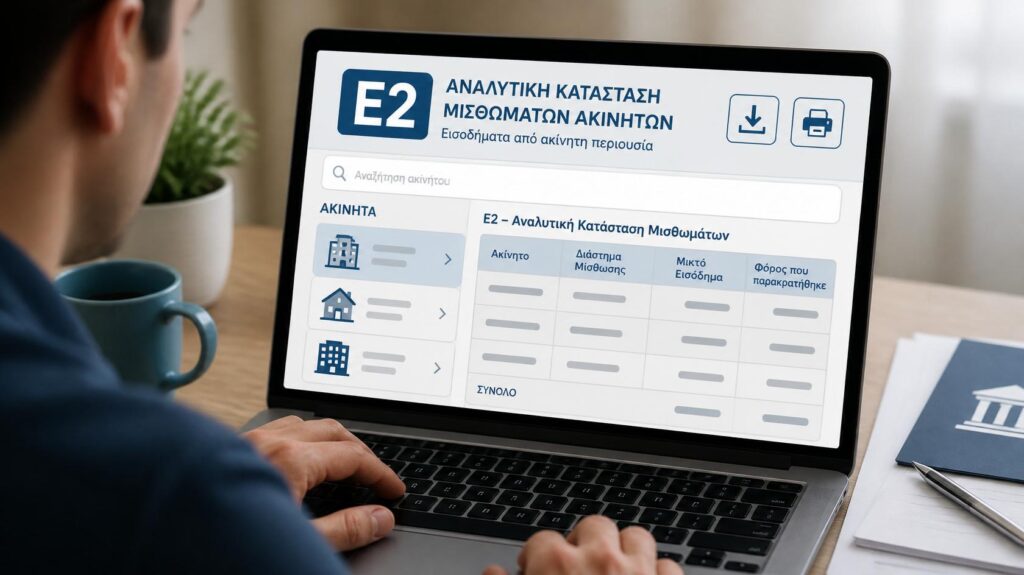
Βρείτε το Έντυπο Ε2 Αναλυτική Κατάσταση Μισθωμάτων Ακίνητης Περιουσίας της Εφορίας σε 2 Λεπτά – Ο Πιο Απλός Οδηγός
Το έντυπο Ε2 είναι η αναλυτική κατάσταση για τα μισθώματα ακίνητης περιουσίας και συνυποβάλλεται με τη δήλωση φορολογίας εισοδήματος φυσικών προσώπων. Αφορά κάθε φορολογούμενο που