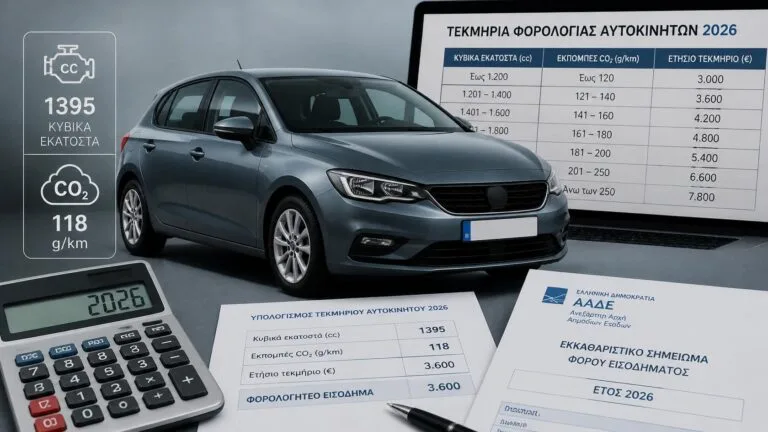
Το τεκμήριο αυτοκινήτου είναι η ετήσια αντικειμενική δαπάνη που λαμβάνεται υπόψη στη φορολογική δήλωση όταν ο φορολογούμενος ή τα εξαρτώμενα μέλη του έχουν στην κυριότητα ή στην κατοχή τους επιβατικό αυτοκίνητο ιδιωτικής χρήσης. Η δαπάνη αυτή δεν συνδέεται με τα πραγματικά έξοδα που έγιναν για το όχημα, αλλά υπολογίζεται με βάση τον τρόπο που ορίζει το άρθρο 31 του ν. 4172/2013.
Μετά την τροποποίηση του άρθρου 31, ο τρόπος υπολογισμού διαφοροποιείται ανάλογα με την ημερομηνία πρώτης ταξινόμησης του αυτοκινήτου. Για αυτοκίνητα με πρώτη ταξινόμηση έως 31 Οκτωβρίου 2010, ο υπολογισμός γίνεται με βάση τον κυλινδρισμό του κινητήρα. Για αυτοκίνητα με πρώτη ταξινόμηση από 1 Νοεμβρίου 2010 και μετά, ο υπολογισμός γίνεται αποκλειστικά με βάση τις εκπομπές διοξειδίου του άνθρακα, δηλαδή τα γραμμάρια CO₂ ανά χιλιόμετρο.
Τι Είναι η Ετήσια Αντικειμενική Δαπάνη Αυτοκινήτου
Η ετήσια αντικειμενική δαπάνη αυτοκινήτου είναι ποσό που προστίθεται στις λοιπές αντικειμενικές δαπάνες διαβίωσης του φορολογούμενου. Δεν αποτελεί φόρο από μόνη της, αλλά συμμετέχει στον υπολογισμό του τεκμαρτού εισοδήματος, μαζί με άλλες δαπάνες του άρθρου 31, όπως κατοικίες, σκάφη, ιδιωτικά σχολεία και λοιπές περιπτώσεις που προβλέπει ο Κώδικας Φορολογίας Εισοδήματος.
Η αντικειμενική δαπάνη υπολογίζεται ανά αυτοκίνητο. Αν ο φορολογούμενος και τα εξαρτώμενα μέλη του είναι κύριοι ή κάτοχοι περισσότερων επιβατικών αυτοκινήτων ιδιωτικής χρήσης, η δαπάνη για τα αυτοκίνητα αυτά λαμβάνεται υπόψη για τον υπολογισμό της συνολικής αντικειμενικής δαπάνης.
Ποια Οχήματα Αφορά το Τεκμήριο Αυτοκινήτου
Ο βασικός κανόνας αφορά επιβατικά αυτοκίνητα ιδιωτικής χρήσης. Η ίδια ρύθμιση εφαρμόζεται ανάλογα και για αυτοκίνητα μικτής χρήσης, καθώς και για αυτοκίνητα τύπου JEEP. Για τα αυτοκινούμενα τροχόσπιτα, ανεξάρτητα από το έτος πρώτης ταξινόμησης, η ετήσια αντικειμενική δαπάνη υπολογίζεται με βάση τον κυλινδρισμό του κινητήρα.
Για την ορθή εφαρμογή του κανόνα πρέπει να ελέγχεται η πρώτη ταξινόμηση του οχήματος στην Ελλάδα ή σε άλλο κράτος μέλος της Ευρωπαϊκής Ένωσης ή του Ευρωπαϊκού Οικονομικού Χώρου. Η ημερομηνία αυτή καθορίζει αν ο υπολογισμός θα γίνει με βάση τα κυβικά ή με βάση τις εκπομπές CO₂.
Πρώτη Ταξινόμηση έως 31/10/2010: Υπολογισμός με Κυβικά
Για επιβατικά αυτοκίνητα ιδιωτικής χρήσης που έχουν ταξινομηθεί για πρώτη φορά στην Ελλάδα ή σε άλλο κράτος μέλος της Ε.Ε. ή του Ε.Ο.Χ. έως την 31η Οκτωβρίου 2010, η ετήσια αντικειμενική δαπάνη υπολογίζεται με βάση τον κυλινδρισμό του κινητήρα. Η ίδια βάση υπολογισμού εφαρμόζεται και για αυτοκινούμενα τροχόσπιτα, ανεξάρτητα από το έτος πρώτης ταξινόμησης.
Σύμφωνα με το άρθρο 31 ΚΦΕ, για αυτοκίνητα έως 1.200 κυβικά εκατοστά η ετήσια αντικειμενική δαπάνη ορίζεται σε 2.000 ευρώ. Για μεγαλύτερο κυβισμό προστίθενται επιπλέον ποσά ανά 100 κυβικά εκατοστά, ανάλογα με την κλίμακα στην οποία εμπίπτει το όχημα.
| Κυβισμός | Υπολογισμός ετήσιας αντικειμενικής δαπάνης |
|---|---|
| Έως 1.200 κ.εκ. | 2.000 ευρώ |
| Πάνω από 1.200 έως 2.000 κ.εκ. | Προστίθενται 300 ευρώ ανά 100 κ.εκ. πάνω από τα 1.200 κ.εκ. |
| Πάνω από 2.000 έως 3.000 κ.εκ. | Προστίθενται 450 ευρώ ανά 100 κ.εκ. πάνω από τα 2.000 κ.εκ. |
| Πάνω από 3.000 κ.εκ. | Προστίθενται 600 ευρώ ανά 100 κ.εκ. πάνω από τα 3.000 κ.εκ. |
Πίνακας Τεκμηρίου Αυτοκινήτου με Βάση τα Κυβικά
Ο παρακάτω πίνακας δείχνει ενδεικτικά την ετήσια αντικειμενική δαπάνη για αυτοκίνητα που υπολογίζονται με βάση τον κυβισμό. Τα ποσά προκύπτουν από την κλίμακα του άρθρου 31 και δεν περιλαμβάνουν καμία μείωση λόγω παλαιότητας, καθώς η σχετική παλαιά μείωση δεν περιλαμβάνεται πλέον στη διαμορφωμένη διάταξη για τα αυτοκίνητα.
| Κυβικά (κ.εκ.) | Ετήσια Αντικειμενική Δαπάνη (€) |
|---|---|
| 1.000 | 2.000 |
| 1.100 | 2.000 |
| 1.200 | 2.000 |
| 1.300 | 2.300 |
| 1.400 | 2.600 |
| 1.500 | 2.900 |
| 1.600 | 3.200 |
| 1.700 | 3.500 |
| 1.800 | 3.800 |
| 1.900 | 4.100 |
| 2.000 | 4.400 |
| 2.100 | 4.850 |
| 2.200 | 5.300 |
| 2.300 | 5.750 |
| 2.400 | 6.200 |
| 2.500 | 6.650 |
| 2.600 | 7.100 |
| 2.700 | 7.550 |
| 2.800 | 8.000 |
| 2.900 | 8.450 |
| 3.000 | 8.900 |
| 3.100 | 9.500 |
| 3.500 | 11.900 |
| 4.000 | 14.900 |
Πρώτη Ταξινόμηση από 1/11/2010 και Μετά: Υπολογισμός με CO₂
Για επιβατικά αυτοκίνητα ιδιωτικής χρήσης που ταξινομούνται για πρώτη φορά στην Ελλάδα ή σε άλλο κράτος μέλος της Ε.Ε. ή του Ε.Ο.Χ. από την 1η Νοεμβρίου 2010 και μετά, η ετήσια αντικειμενική δαπάνη ορίζεται αποκλειστικά με βάση τις εκπομπές διοξειδίου του άνθρακα ανά χιλιόμετρο. Οι εκπομπές λαμβάνονται όπως προσδιορίζονται για την επιβολή των τελών κυκλοφορίας.
Ο υπολογισμός γίνεται κλιμακωτά. Για εκπομπές έως 122 γραμμάρια CO₂ ανά χιλιόμετρο, η ετήσια αντικειμενική δαπάνη ορίζεται σε 2.000 ευρώ. Για υψηλότερες εκπομπές, προστίθεται ποσό ανά γραμμάριο CO₂ που υπερβαίνει το αντίστοιχο όριο κάθε ζώνης.
| Εκπομπές CO₂ | Υπολογισμός ετήσιας αντικειμενικής δαπάνης |
|---|---|
| Έως 122 g CO₂/km | 2.000 ευρώ |
| Πάνω από 122 έως 139 g CO₂/km | Προστίθενται 30 ευρώ ανά γραμμάριο CO₂ πάνω από τα 122 g |
| Πάνω από 139 έως 166 g CO₂/km | Προστίθενται 45 ευρώ ανά γραμμάριο CO₂ πάνω από τα 139 g |
| Πάνω από 166 g CO₂/km | Προστίθενται 60 ευρώ ανά γραμμάριο CO₂ πάνω από τα 166 g |
Πίνακας Τεκμηρίου Αυτοκινήτου με Βάση τις Εκπομπές CO₂
Στον παρακάτω πίνακα παρουσιάζονται ενδεικτικά ποσά ετήσιας αντικειμενικής δαπάνης με βάση τις εκπομπές CO₂. Ο πίνακας ακολουθεί την κλιμακωτή λογική της διάταξης: πρώτα υπολογίζεται το ποσό έως το προηγούμενο όριο και στη συνέχεια προστίθεται η προσαύξηση της επόμενης ζώνης.
| Εκπομπές CO₂ (g/km) | Ετήσια Αντικειμενική Δαπάνη (€) |
|---|---|
| Έως 122 | 2.000 |
| 123 | 2.030 |
| 124 | 2.060 |
| 125 | 2.090 |
| 126 | 2.120 |
| 127 | 2.150 |
| 128 | 2.180 |
| 129 | 2.210 |
| 130 | 2.240 |
| 131 | 2.270 |
| 132 | 2.300 |
| 133 | 2.330 |
| 134 | 2.360 |
| 135 | 2.390 |
| 136 | 2.420 |
| 137 | 2.450 |
| 138 | 2.480 |
| 139 | 2.510 |
| 140 | 2.555 |
| 145 | 2.780 |
| 150 | 3.005 |
| 155 | 3.230 |
| 160 | 3.455 |
| 166 | 3.725 |
| 167 | 3.785 |
| 170 | 3.965 |
| 180 | 4.565 |
| 200 | 5.765 |
| 220 | 6.965 |
| 250 | 8.765 |
| 300 | 11.765 |
Για παράδειγμα, αυτοκίνητο με 150 g CO₂/km δεν υπολογίζεται μόνο με βάση τα γραμμάρια πάνω από τα 139. Προηγείται η δαπάνη των 2.510 ευρώ που έχει διαμορφωθεί έως τα 139 g CO₂/km και στη συνέχεια προστίθενται 45 ευρώ για κάθε γραμμάριο πάνω από τα 139 g.
Οχήματα Μηδενικών Ρύπων
Για τα οχήματα μηδενικών ρύπων ισχύει ειδική ρύθμιση του άρθρου 33 ΚΦΕ. Προκειμένου για αγορά επιβατικού αυτοκινήτου ιδιωτικής χρήσης μηδενικών ρύπων με Λιανική Τιμή Προ Φόρων έως 50.000 ευρώ, ορίζεται μηδενική ετήσια αντικειμενική δαπάνη.
Για αυτοκίνητα μηδενικών ρύπων άνω του ορίου των 50.000 ευρώ, η ετήσια αντικειμενική δαπάνη ορίζεται σε 2.000 ευρώ. Επομένως, η γενική αναφορά ότι τα αυτοκίνητα έως 122 g CO₂/km έχουν δαπάνη 2.000 ευρώ πρέπει να διαβάζεται με την επιφύλαξη αυτής της ειδικής ρύθμισης για τα οχήματα μηδενικών ρύπων.
Μείωση 30% για Συνταξιούχους Άνω των 65 Ετών
Το άρθρο 33 ΚΦΕ προβλέπει ότι οι ετήσιες αντικειμενικές δαπάνες που υπολογίζονται σύμφωνα με το άρθρο 31, για συνταξιούχους που έχουν υπερβεί το 65ο έτος της ηλικίας τους, εφαρμόζονται μειωμένες κατά ποσοστό 30%. Η μείωση αυτή αφορά τις αντικειμενικές δαπάνες του άρθρου 31, στις οποίες περιλαμβάνεται και η αντικειμενική δαπάνη αυτοκινήτου.
Η μείωση αυτή δεν πρέπει να συγχέεται με παλαιά μείωση λόγω παλαιότητας αυτοκινήτου. Στη νέα διαμορφωμένη διάταξη για τα αυτοκίνητα, ο υπολογισμός γίνεται με βάση κυβισμό ή CO₂, ανάλογα με την ημερομηνία πρώτης ταξινόμησης, και η ειδική μείωση που παραμένει στο άρθρο 33 αφορά τους συνταξιούχους που έχουν υπερβεί το 65ο έτος.
Πότε Δεν Εφαρμόζεται η Αντικειμενική Δαπάνη Αυτοκινήτου
Η ετήσια αντικειμενική δαπάνη δεν εφαρμόζεται σε συγκεκριμένες περιπτώσεις που προβλέπονται στα άρθρα 31 και 33 ΚΦΕ. Ενδεικτικά, δεν εφαρμόζεται για επιβατικά αυτοκίνητα ιδιωτικής χρήσης που διαθέτουν πιστοποιητικό αυθεντικότητας από διεθνή ή ημεδαπό αρμόδιο φορέα, καθώς και για επιβατικά αυτοκίνητα ιδιωτικής χρήσης ειδικά διασκευασμένα για άτομα με κινητική αναπηρία.
Ως ειδικά διασκευασμένα αυτοκίνητα για άτομα με κινητική αναπηρία θεωρούνται εκείνα που διασκευάστηκαν ύστερα από άδεια της αρμόδιας αρχής, ώστε να οδηγούνται από πρόσωπα με κινητική αναπηρία ποσοστού τουλάχιστον 67% ή να μεταφέρουν τα πρόσωπα αυτά μαζί με τα αντικείμενα που είναι απαραίτητα για τη μετακίνησή τους.
Το άρθρο 33 προβλέπει επίσης ότι η ετήσια αντικειμενική δαπάνη δεν εφαρμόζεται για επιβατικό αυτοκίνητο ιδιωτικής χρήσης αναπήρου που απαλλάσσεται από τα τέλη κυκλοφορίας. Ειδικές ρυθμίσεις προβλέπονται ακόμη για φυσικά πρόσωπα με φορολογική κατοικία στην αλλοδαπή, για φυσικά πρόσωπα που υπάγονται στο άρθρο 5Γ, καθώς και για ορισμένες περιπτώσεις επιχειρήσεων μεταπώλησης αυτοκινήτων υπό τις προϋποθέσεις του άρθρου 33.
Τι Ισχύει για Εταιρικά Αυτοκίνητα ΙΧ
Όταν επιβατικά αυτοκίνητα ιδιωτικής χρήσης ανήκουν ή κατέχονται από εταιρείες, η αντικειμενική δαπάνη δεν μένει στο νομικό πρόσωπο χωρίς περαιτέρω συνέπεια. Το άρθρο 31 προβλέπει ειδικούς κανόνες με βάση τους οποίους η αντικειμενική δαπάνη λογίζεται ως αντικειμενική δαπάνη συγκεκριμένων φυσικών προσώπων, ανάλογα με τη νομική μορφή της εταιρείας και τα πρόσωπα που συμμετέχουν ή διοικούν.
Στις περιπτώσεις ομόρρυθμων, ετερόρρυθμων, αστικών εταιρειών, κοινωνιών και κοινοπραξιών, η δαπάνη επιμερίζεται στα φυσικά πρόσωπα που ορίζει η διάταξη, με βάση το ποσοστό συμμετοχής τους. Για εταιρείες περιορισμένης ευθύνης και άλλες εταιρικές μορφές, η εφαρμογή γίνεται με βάση τα πρόσωπα που ορίζει το άρθρο 31, όπως φυσικά πρόσωπα μέλη, διαχειριστές ή, στην περίπτωση ανωνύμων εταιρειών, διευθύ, διευθύνοντες και εντεταλμένοι σύμβουλοι, διοικητές και πρόεδροι διοικητικών συμβουλίων.
Η αντικειμενική δαπάνη που λογίζεται στα φυσικά πρόσωπα δεν μπορεί, για κάθε πρόσωπο και για κάθε εταιρεία, να είναι ανώτερη από τη μεγαλύτερη αντικειμενική δαπάνη που προκύπτει από αυτοκίνητο της εταιρείας. Για αλλοδαπά νομικά πρόσωπα χωρίς εγκατάσταση στην Ελλάδα ή αλλοδαπές επιχειρήσεις με γραφείο, υποκατάστημα ή πρακτορείο στην Ελλάδα, η δαπάνη βκατάστημα ή πρακτορείο στην Ελλάδα, η δαπάνη βαρύνει το πρόσωπο που εκπροσωπεί ή προΐσταται στην Ελλάδα, σύμφωνα με όσα ορίζει το άρθρο 31.
Ανήλικο Τέκνο, Συγκυριότητα και Εικονική Μεταβίβαση
Αν κύριος ή κάτοχος επιβατικού αυτοκινήτου ιδιωτικής χρήσης είναι ανήλικο τέκνο, η αντικειμενική δαπάνη λογίζεται ως αντικειμενική δαπάνη του γονέα που έχει το μεγαλύτερο εισόδημα. Αν ο γονέας αυτός έχει χάσει τη γονική μέριμνα, η δαπάνη λογίζεται στον άλλο γονέα.
Σε περίπτωση πραγματικής συγκυριότητας, η ετήσια αντικειμενική δαπάνη επιμερίζεται με βάση τα ιδανικά μερίδια κάθε συγκυρίου. Αν όμως η μεταβίβαση ή η κτήση αυτοκινήτου θεωρηθεί εικονική, η αντικειμενική δαπάνη του αυτοκινήτου ισχύει αυτοτελώς στο σύνολό της για κάθε συμβαλλόμενο, με δυνατότητα ανταπόδειξης. Η διάταξη αναφέρει ιδίως μεταβιβάσεις ή κτήσεις μεταξύ συγγενών εξ αίματος ή εξ αγχιστείας σε ευθεία γραμμή ή εκ πλαγίου μέχρι και τον τρίτο βαθμό.
Απόκτηση, Μεταβίβαση, Ακινησία και Καταστροφή μέσα στο Έτος
Αν το αυτοκίνητο αποκτηθεί ή μεταβιβαστεί με οποιονδήποτε τρόπο μέσα στο φορολογικό έτος, η αντικειμενική δαπάνη περιορίζεται στο φορολογικό έτος, η αντικειμενική δαπάνη περιορίζεται σε τόσα δωδέκατα όσοι είναι οι μήνες κυριότητας ή κατοχής του αυτοκινήτου. Διάστημα μεγαλύτερο από δεκαπέντε ημέρες λογίζεται ως ολόκληρος μήνας.
Οι ίδιοι κανόνες εφαρμόζονται και σε περίπτωση ακινησίας ή ολοκληρωτικής καταστροφής του αυτοκινήτου από οποιαδήποτε αιτία. Επομένως, ο χρόνος πραγματικής κυριότητας, κατοχής, χρήσης ή ακινησίας μέσα στο έτος επηρεάζει τον τελικό υπολογισμό της αντικειμενικής δαπάνης.
Μίσθωση και Leasing Αυτοκινήτου
Σε περίπτωση ενοικίασης ή χρηματοδοτικής μίσθωσης αυτοκινήτων επιβατικών ιδιωτικής ή μικτής χρήσης, η ετήσια αντικειμενική δαπάνη που αντιστοιχεί στον χρόνο χρησιμοποίησης βαρύνει τον μισθωτή. Η διάταξη αναφέρεται στον χρόνο χρήσης του οχήματος και όχι μόνο στην κυριότητα.
Για εκπαιδευτές οδηγών αυτοκινήτων και επιχειρήσεις ενοικίασης αυτοκινήτων που χρησιμοποιούν για τον σκοπό αυτό περισσότερα επιβατικά αυτοκίνητα ιδιωτικής χρήσης, το άρθρο 31 προβλέπει ειδικό κανόνα: για τον υπολογισμό της ετήσιας αντικειμενικής δαπάνης λαμβάνεται υπόψη το αυτοκίνητο που δίνει τη μεγαλύτερη αντικειμενική δαπάνη.
Νομική Βάση
Η ετήσια αντικειμενική δαπάνη αυτοκινήτου προβλέπεται στο άρθρο 31 του ν. 4172/2013, δηλαδή στον Κώδικα Φορολογίας Εισοδήματος. Οι περιπτώσεις στις οποίες η ετήσια αντικειμενική δαπάνη ή η δαπάνη απόκτησης περιουσιακών στοιχείων δεν εφαρμόζονται προβλέπονται στο άρθρο 33 του ίδιου νόμου.
Νομική βάση: άρθρο 31 παρ. 1 περ. γ’ ν. 4172/2013, όπως ισχύει, για την ετήσια αντικειμενική δαπάνη επιβατικών αυτοκινήτων ιδιωτικής χρήσης, και άρθρο 33 ν. 4172/2013, όπως ισχύει, για τις περιπτώσεις μη εφαρμογής ετήσιας αντικειμενικής δαπάνης και δαπάνης απόκτησης περιουσιακών στοιχείων.