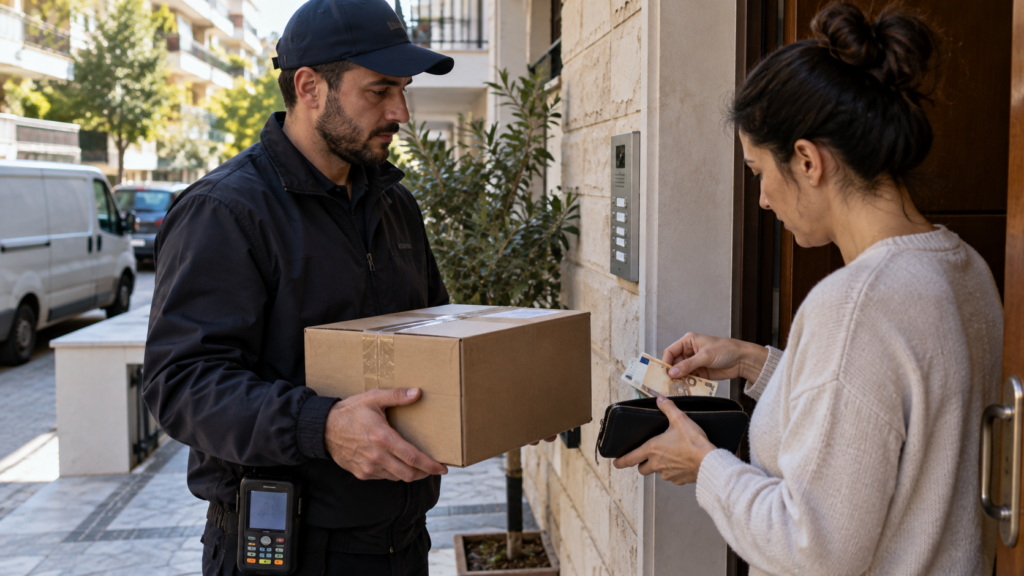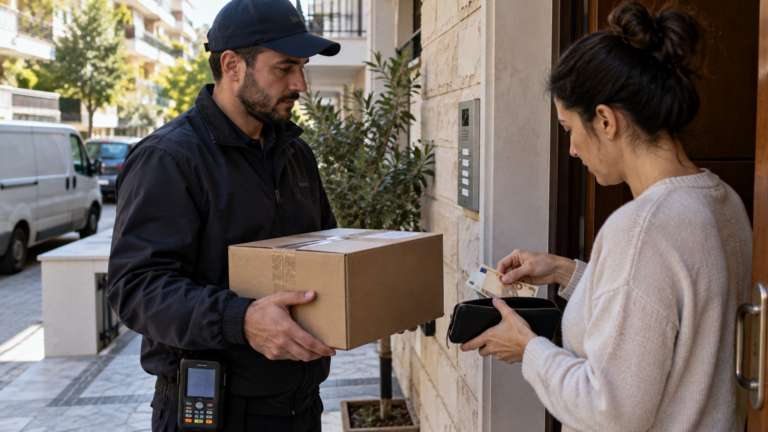
Εκτός του φορολογικού πολυνομοσχεδίου που κατατέθηκε στη Βουλή έμεινε η διάταξη για την υποχρεωτική ηλεκτρονική εξόφληση των αντικαταβολών μέσω courier, ανεξαρτήτως ποσού.
Η δυνατότητα πληρωμής με μετρητά κατά την παραλαβή διατηρείται, εφόσον προσφέρεται από την επιχείρηση και την εταιρεία ταχυμεταφοράς. Ωστόσο, παραμένει ο γενικός περιορισμός για συναλλαγές συνολικής αξίας 500 ευρώ και άνω, οι οποίες πρέπει να εξοφλούνται ηλεκτρονικά.
Τι προέβλεπε η διάταξη που αποσύρθηκε
Η προτεινόμενη ρύθμιση αφορούσε αγορές αγαθών από ιδιώτες, όταν η αποστολή και η παράδοση πραγματοποιούνται μέσω εταιρείας ταχυμεταφοράς και η εξόφληση γίνεται κατά την παραλαβή. Για αυτές τις συναλλαγές θα απαιτούνταν κάρτα ή άλλο ηλεκτρονικό μέσο πληρωμής, ακόμη και για παραγγελίες μικρής αξίας.
Η αντικαταβολή θα παρέμενε διαθέσιμη ως τρόπος εξόφλησης κατά την παράδοση, αλλά δεν θα μπορούσε να πληρώνεται με μετρητά. Η συγκεκριμένη υποχρέωση δεν περιλαμβάνεται στο κατατεθειμένο νομοσχέδιο.
Πότε επιτρέπεται η πληρωμή με μετρητά
Το άρθρο 20 παρ. 3 του ν. 3842/2010, όπως τροποποιήθηκε με το άρθρο 77 του ν. 5301/2026, προβλέπει ότι οι συναλλαγές πώλησης αγαθών ή παροχής υπηρεσιών σε ιδιώτες, συνολικής αξίας 500 ευρώ και άνω, εξοφλούνται αποκλειστικά με κάρτα ή άλλο ηλεκτρονικό μέσο πληρωμής.
| Συνολική αξία συναλλαγής | Δυνατότητα πληρωμής με μετρητά |
|---|---|
| Κάτω από 500 ευρώ | Επιτρέπεται, εφόσον παρέχεται η σχετική επιλογή εξόφλησης. |
| Ακριβώς 500 ευρώ ή περισσότερο | Δεν επιτρέπεται με βάση τον γενικό κανόνα. Απαιτείται ηλεκτρονική εξόφληση. |
Για παράδειγμα, παραγγελία αξίας 100 ευρώ μπορεί να πληρωθεί με μετρητά στον διανομέα, εφόσον υποστηρίζεται αυτή η επιλογή. Αντίθετα, συναλλαγή αξίας 500 ευρώ υπάγεται ήδη στην υποχρέωση ηλεκτρονικής πληρωμής, ανεξάρτητα από την απόσυρση της προτεινόμενης ρύθμισης.